Para entender qué cambia en tu negocio, empieza por el programa con el que emites facturas. La obligación afecta a su funcionamiento: cómo genera los registros y qué controles incorpora. El documento que recibe tu cliente es una parte del proceso. Añadir un QR a una plantilla no basta para acreditar que todo el sistema cumple.
Qué norma hay detrás
La Ley 11/2021, conocida como Ley Antifraude, es el origen de estos requisitos. El artículo 29.2.j de la Ley General Tributaria recoge su base legal. El Real Decreto 1007/2023, de 5 de diciembre, aprueba el Reglamento de requisitos de los sistemas informáticos de facturación, o RRSIF.
En la práctica, encontrarás la palabra Verifactu para hablar de todo este cambio. Pero VERI*FACTU identifica una modalidad concreta: la que remite los registros a la Agencia Tributaria. Cuando preguntes por un programa, pide que te indiquen su modalidad y su documentación de cumplimiento.
Qué ocurre al emitir una factura
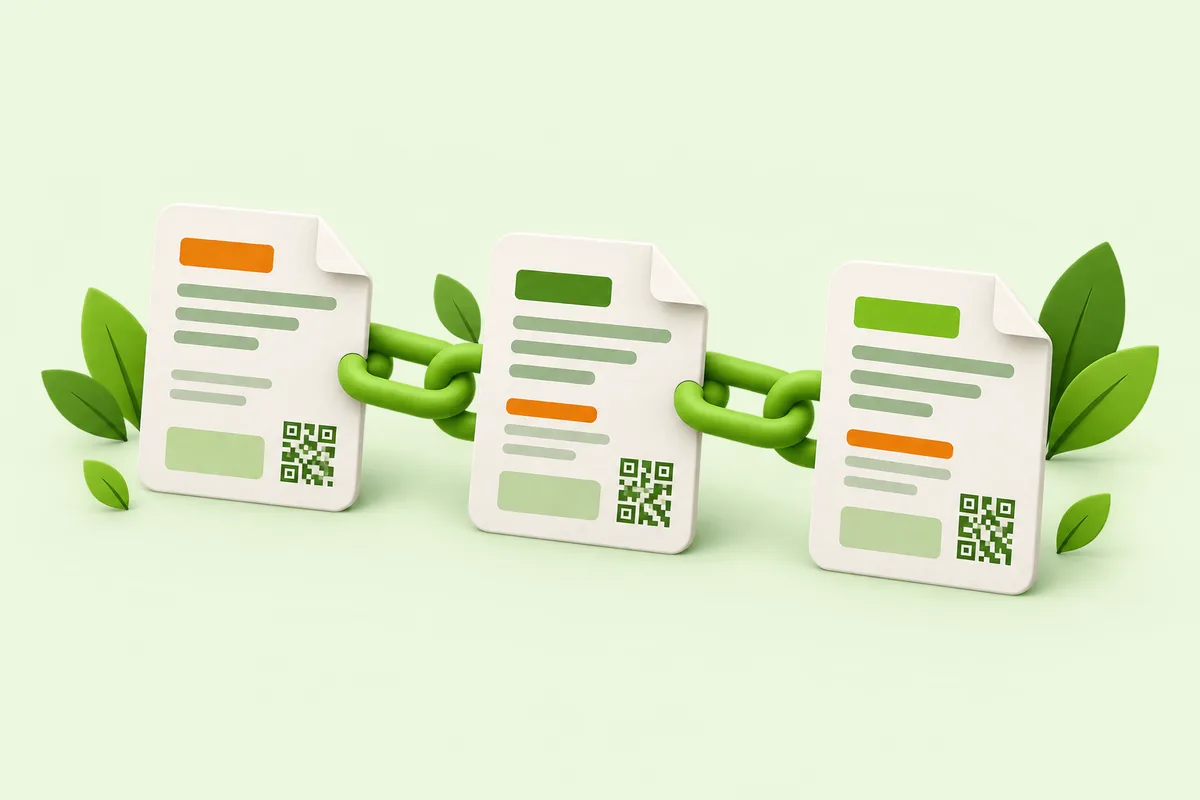
El sistema genera un registro de facturación con una huella, llamada hash. Esa huella queda encadenada con la del registro anterior. La factura lleva un código QR y, si utilizas la modalidad VERI*FACTU, también la mención «VERI*FACTU».
Piensa en dos elementos relacionados: la factura que entregas al cliente y el registro que crea el programa. En VERI*FACTU, lo que se remite a la AEAT es cada registro de facturación. Esta distinción te ayuda a entender la explicación del proveedor sin perderte en términos técnicos.
Las dos modalidades
La diferencia principal es el envío de los registros a la AEAT y los controles que exige cada modalidad.
- VERI*FACTU: el sistema remite cada registro de facturación a la AEAT.
- No verificable: no realiza ese envío ordinario, pero incorpora registro de eventos, firma electrónica de los registros, exportación y alarmas.
Todo sistema informático de facturación debe tener capacidad de remisión. Por tanto, un programa que solo pueda funcionar en modo no verificable no cumple esa condición. Pide al proveedor que explique cómo funciona la opción que te ofrece y dónde puedes consultar esa información.
La regla de los 4 NO
La AEAT delimita el ámbito para empresarios y profesionales establecidos en España que expidan facturas mediante estas cuatro condiciones:
- NO facturar exclusivamente a mano: utilizas algún sistema informático de facturación.
- NO estar en el SII: el Suministro Inmediato de Información.
- NO tener domicilio fiscal en País Vasco o Navarra: son territorios forales con sistemas propios.
- NO disponer de una resolución de no aplicación.
Si haces todas tus facturas a mano, con talonario o a máquina, quedas fuera de este reglamento. Si usas Excel o Word, importa su función: crear, imprimir y conservar documentos se distingue de procesar datos para generar libros fiscales o contabilidad.
Un ejemplo para situarte
Imagina un estudio que emite facturas con un programa y compara alternativas. Su responsable ve un QR en una muestra y pregunta si eso acredita el cumplimiento. El siguiente paso útil es pedir la declaración responsable y confirmar la modalidad: el aspecto de la factura no explica cómo se generan ni se remiten sus registros.
Cuándo debes tenerlo preparado
El 5 de octubre de 2026, Hacienda anunció que aplazará las obligaciones pendientes del reglamento a octubre de 2028, tanto para sociedades como para autónomos con actividad económica. El cambio está pendiente de publicación en el BOE y sustituirá a las fechas de 2027 del Real Decreto-ley 15/2025. Hasta la fecha obligatoria existe un periodo de pruebas. Consulta qué cambia con el aplazamiento.
Primero comprueba si estás incluido y después apunta tu fecha. Con esa información, revisa tu herramienta actual antes de decidir si necesitas cambiarla. Explica al proveedor dónde introduces los datos, dónde emites la factura y qué herramienta prepara después la información fiscal.
Qué pedir antes de elegir
Solicita la declaración responsable del productor, prevista en el artículo 13 del RRSIF. Después compara las funciones necesarias, el coste y los límites. La aplicación gratuita de la AEAT es una opción que puedes valorar junto con los programas comerciales.
Reserva una pregunta distinta para la factura electrónica B2B. Esta regula el intercambio en formato estructurado entre empresas y tiene su propio calendario: 6 de octubre de 2027 si tu volumen de operaciones supera 8 millones de euros y 6 de octubre de 2028 para el resto, según la Orden HAC/1028/2026. Cumplir Verifactu no responde por sí solo a esa otra necesidad.
Elige según tu situación
Utiliza el comparador de programas Verifactu para revisar precios y funciones. También puedes consultar Verifactu para autónomos y programas para sociedades. Comprueba las condiciones en la web oficial antes de contratar.